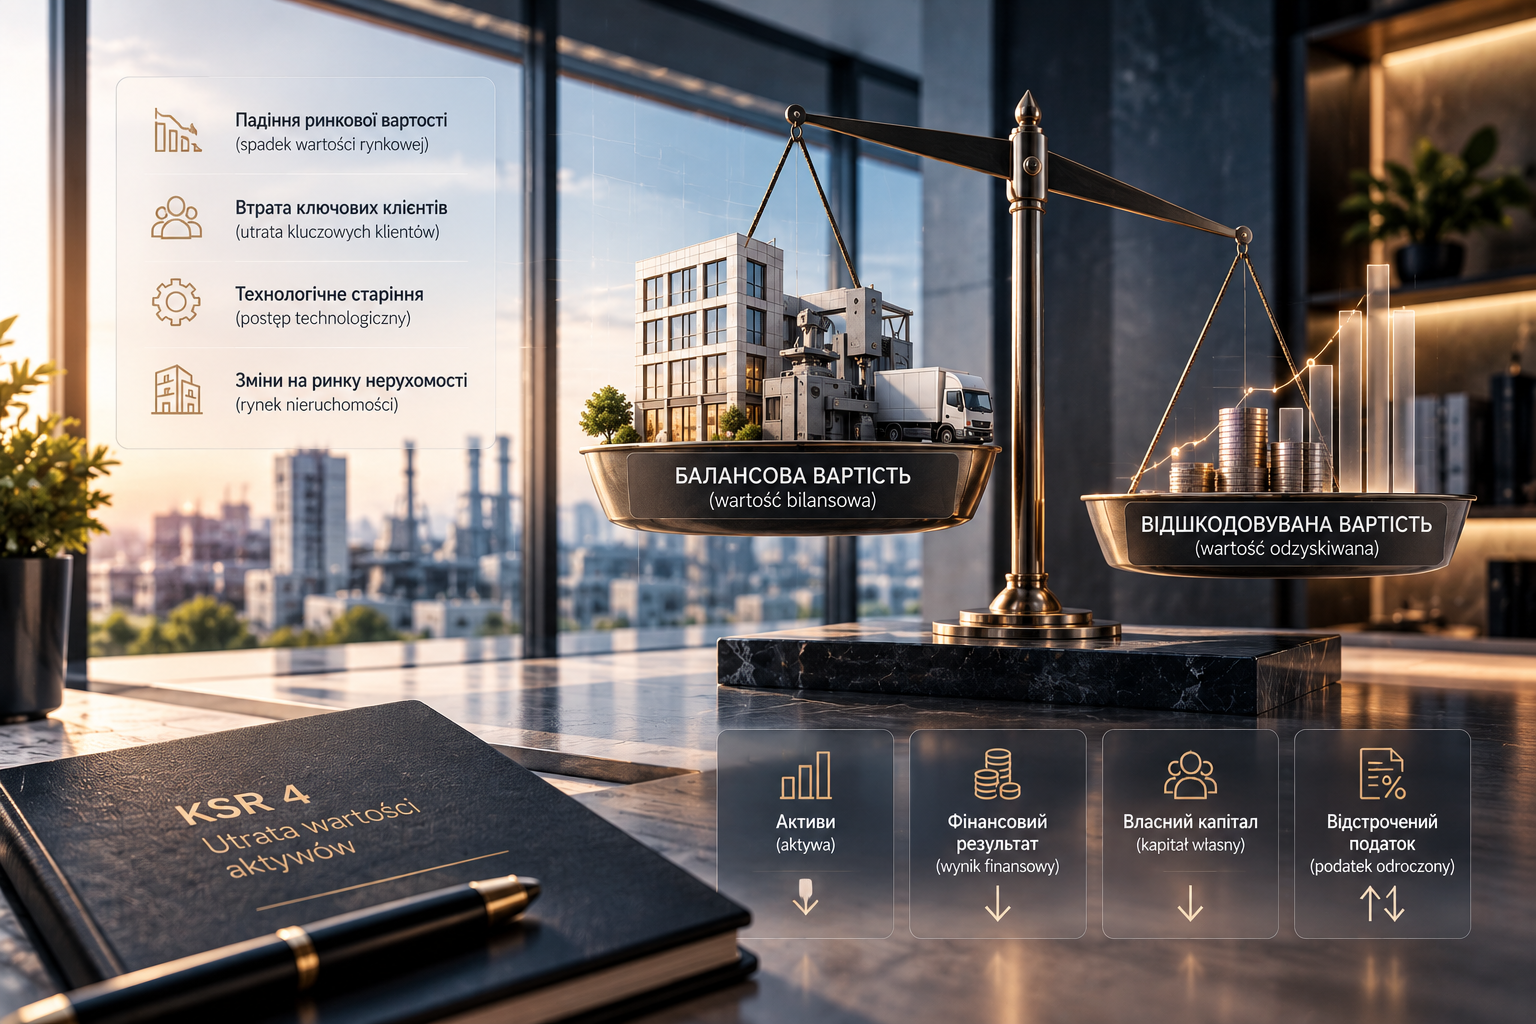
Основні засоби можуть роками залишатися у балансі компанії: нерухомість, виробничі лінії, спеціалізоване обладнання, транспорт, інфраструктура. Однак їх балансова вартість (wartość bilansowa) повинна бути обґрунтована здатністю приносити компанії майбутні економічні вигоди.
Якщо ця здатність суттєво погіршилася, виникає знецінення активу (utrata wartości aktywów).
Це важливий елемент річного закриття, оскільки знецінення може безпосередньо вплинути на вартість активів, фінансовий результат, власний капітал і відстрочений податок.
Польський KSR 4 «Знецінення активів» (Krajowy Standard Rachunkowości nr 4 „Utrata wartości aktywów”) вимагає, щоб активи не відображалися у фінансовій звітності вище вартості економічних вигід, які можуть бути від них отримані.
Коли виникає ризик знецінення
Саме зниження ринкової ціни ще не означає автоматичного списання вартості. Спочатку оцінюються обставини, які свідчать про погіршення економічної корисності активу.
Для бізнесу такими сигналами можуть бути:
- істотне падіння ринкової вартості нерухомості або обладнання;
- втрата ключового клієнта чи ринку збуту;
- тривалий простій виробничих потужностей;
- технологічне старіння обладнання;
- фізичне пошкодження активу;
- рішення про закриття або реструктуризацію напряму діяльності;
- результати експлуатації, суттєво нижчі за затверджений бюджет;
- зростання процентних ставок, яке істотно знижує теперішню вартість очікуваних грошових потоків.
KSR 4 передбачає аналіз як зовнішніх, так і внутрішніх ознак знецінення.
Як визначається сума знецінення
Балансова вартість активу порівнюється з його відшкодовуваною вартістю (wartość odzyskiwana).
За KSR 4 відшкодовувана вартість — це більша з двох величин:
комерційна вартість (wartość handlowa) — сума, яку можна отримати від реалізації активу з урахуванням відповідних витрат;
або вартість при використанні (wartość użytkowa) — теперішня вартість майбутніх економічних вигід, очікуваних від подальшої експлуатації активу.
Якщо відшкодовувана вартість нижча за балансову, різниця становить збиток від знецінення, який відображається через відповідне коригування вартості (odpis aktualizujący).
Приклад: виробниче обладнання
Компанія має виробничу лінію з балансовою вартістю 2 500 000 PLN.
Через втрату значного контракту виробничі потужності використовуються лише частково. Проведена оцінка показала:
- комерційна вартість — 1 600 000 PLN;
- вартість при використанні — 1 900 000 PLN.
Відшкодовувана вартість становить 1 900 000 PLN.
Отже, компанія визнає знецінення:
2 500 000 − 1 900 000 = 600 000 PLN.
Після коригування актив відображається у фінансовій звітності за 1 900 000 PLN.
Як знецінення змінює баланс
У наведеному прикладі вартість необоротних активів (aktywa trwałe) зменшується на 600 000 PLN.
Якщо збиток від знецінення визнається у фінансовому результаті поточного періоду, відповідно зменшуються:
фінансовий результат (wynik finansowy) → власний капітал (kapitał własny).
Наприклад, якщо до проведення тесту компанія мала прибуток 1,4 млн PLN, знецінення на 600 тис. PLN зменшить його до 800 тис. PLN — до врахування податкового ефекту.
Таким чином, суттєве знецінення може змінити не тільки вартість конкретного основного засобу, а й структуру балансу, рентабельність та показники капіталізації компанії.
Це особливо важливо для підприємств із зовнішнім фінансуванням, де фінансові показники можуть використовуватися для оцінки банками чи іншими партнерами до виконання умов кредитних/ позичкових договорів.
Для нерухомості аналіз особливо важливий
KSR 4 наводить приклад будівлі, призначеної для оренди, щодо якої фактичний фінансовий результат виявився нижчим від очікуваного, а прогнозовані витрати на експлуатацію — значно вищими. Такі обставини є підставою для перевірки активу на знецінення.
Для власника комерційної нерухомості сигналами можуть бути, наприклад, зростання вакантності, втрата основного орендаря, падіння орендних ставок або суттєве збільшення експлуатаційних витрат.
У такій ситуації балансова вартість об’єкта повинна мати економічне підтвердження, а не ґрунтуватися виключно на історичній вартості придбання та нарахованій амортизації.
Бухгалтерський ефект і CIT — не одне й те саме
Визнання збитку від знецінення у бухгалтерському обліку не означає автоматичного визнання аналогічної суми податковими витратами (koszty uzyskania przychodów).
Тому після проведення знецінення окремо аналізується податкова вартість активу.
Якщо бухгалтерська і податкова оцінки починають відрізнятися, може виникнути тимчасова різниця (różnica przejściowa) та відповідний ефект відстроченого податку на прибуток (podatek odroczony).
KSR 4 прямо вказує на необхідність аналізу наслідків зміни балансової вартості активів для відстроченого податку.
Що повинно залишитися в документації компанії
Для суттєвого активу тест на знецінення повинен мати документальне обґрунтування:
балансова вартість → виявлені ознаки знецінення → фінансові прогнози → комерційна вартість → вартість при використанні → відшкодовувана вартість → сума знецінення → вплив на фінансову звітність і відстрочений податок.
KSR 4 вимагає документування проведених оцінок, розрахунків та висновків внутрішнім бухгалтерським документом (dowód wewnętrzny).
Висновок
Знецінення — це механізм, який не дозволяє компанії утримувати в балансі актив за вартістю, яку вже не підтверджує його економічний потенціал.
Для власника бізнесу це означає більше, ніж бухгалтерське коригування.
Суттєве знецінення нерухомості, виробничої лінії або іншого дорогого активу може одночасно зменшити активи, прибуток і власний капітал, вплинути на фінансові показники та створити різниці між бухгалтерським і податковим обліком.
Тому в компаніях із суттєвими необоротними активами аналіз знецінення є частиною якісного закриття року та достовірної фінансової звітності, а не формальною процедурою перед складанням балансу.
TAXANNA — повна бухгалтерія та податковий супровід sp. z o.o. у Польщі.