Купівля будинку за кошти sp. z o.o. часто здається очевидним рішенням: компанія має вільні гроші, замість оренди або виплати коштів власнику купує нерухомість і формує власний актив.
Але з бухгалтерської та податкової точки зору головне питання виникає ще до нотаріального договору: для чого саме компанія купує будинок?
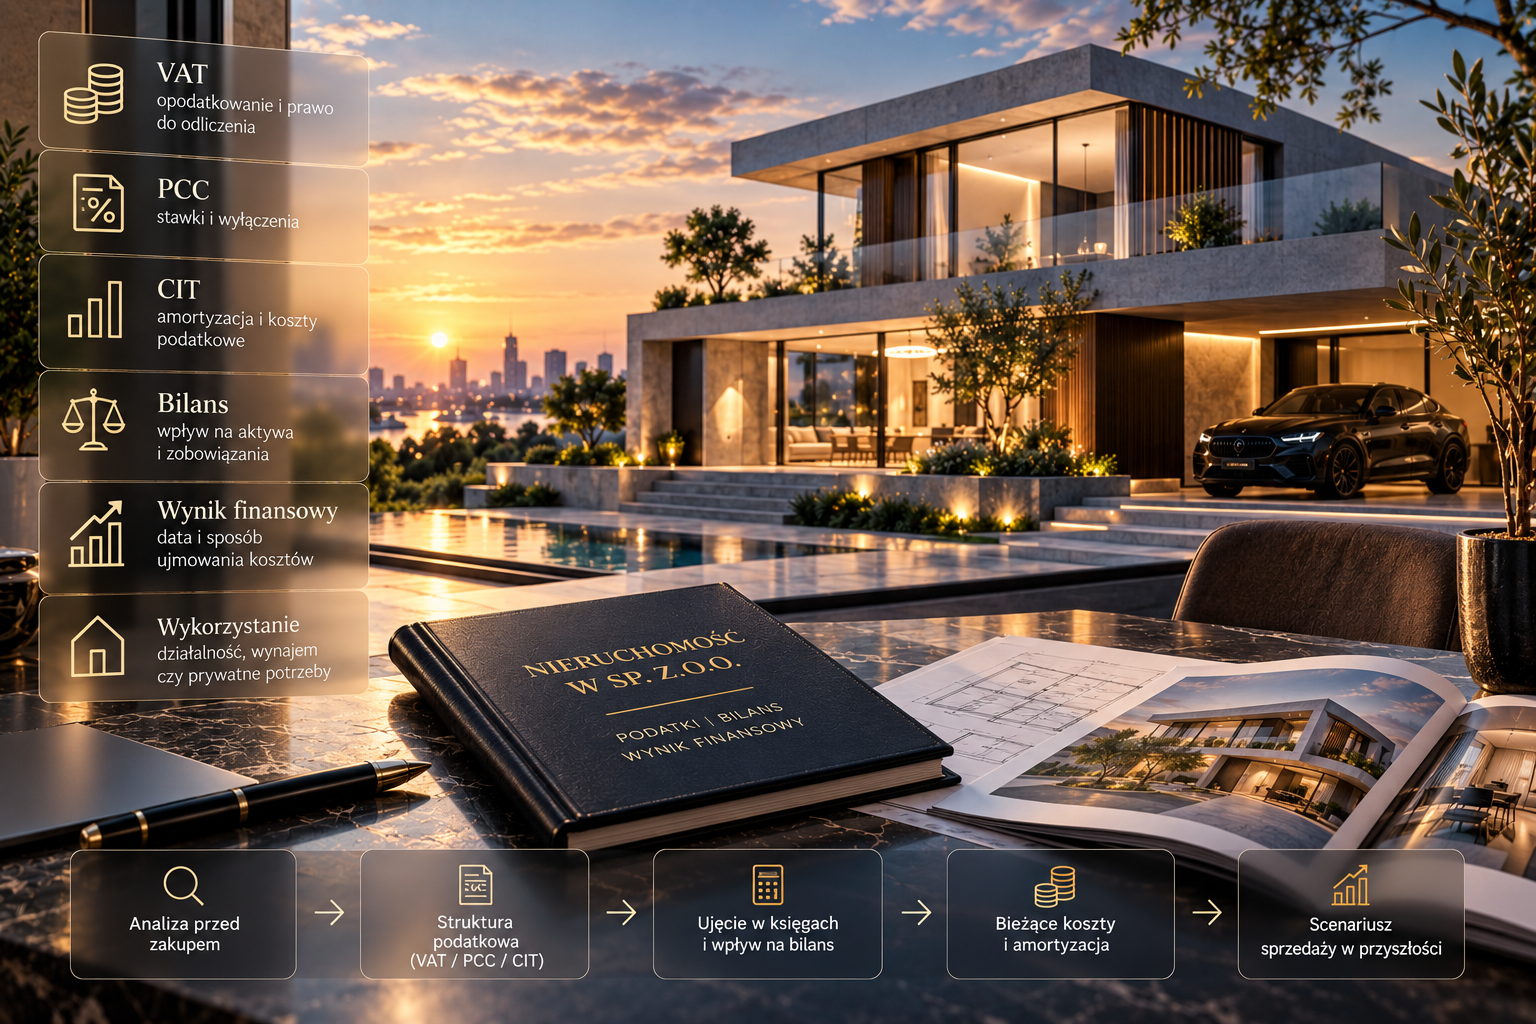
Від відповіді залежатиме його відображення в балансі, можливість амортизації, право на відрахування VAT, поточні витрати, оподаткування використання нерухомості та наслідки її майбутнього продажу.
Будинок для офісу, будинок для довгострокової оренди, об’єкт для перепродажу та будинок, у якому фактично проживатиме власник sp. z o.o., — це чотири різні економічні моделі.
Купівля будинку не означає, що його вартість одразу стане витратами компанії
Припустимо, sp. z o.o. купує нерухомість за 5 000 000 PLN. У момент придбання компанія не отримує 5 млн PLN витрат у звіті про фінансові результати.
Відбувається передусім зміна структури активів. Компанія мала гроші. Після операції замість частини грошових коштів вона має нерухомість.
Якщо покупка оплачена власними коштами, спрощено це виглядає так:
–5 000 000 PLN грошових коштів
+5 000 000 PLN нерухомості.
Загальна вартість активів від самої операції принципово не зменшується. Змінюється їх структура. Якщо нерухомість фінансується банком, одночасно з активом у балансі з’являється відповідне фінансове зобов’язання. Тому вартість придбаного будинку і витрати компанії — не одне й те саме. Це перша річ, яку власник повинен розуміти перед інвестицією.
Землю і будинок потрібно розділити
При купівлі нерухомості бухгалтерія виділяє окремо земельну ділянку (grunt) і будинок (budynek). Це має значення не лише для правильності бухгалтерського обліку, а й для подальшої амортизації, оцінки активів і майбутнього продажу.
До первісної вартості (wartość początkowa) відповідних активів можуть також входити витрати, безпосередньо пов’язані з придбанням і приведенням нерухомості до стану, в якому вона може використовуватися відповідно до призначення. Тому нотаріальний акт для бухгалтерії — це початок обліку інвестиції, а не готове бухгалтерське проведення однією сумою.
Найважливіше розмежування: житлова чи комерційна нерухомість
Якщо sp. z o.o. купує будинок, встановлюємо юридичний та фактичний характер об’єкта і модель його використання. Особливо важливо не переносити автоматично правила, характерні для офісної або іншої комерційної нерухомості, на житловий будинок.
Якщо компанія купує житлову нерухомість, питання амортизації необхідно аналізувати окремо. Зокрема, чинні правила CIT виключають податкову амортизацію житлових будинків і приміщень.
Тому модель: «компанія купить будинок за 5 млн PLN і поступово включить 5 млн PLN до податкових витрат через амортизацію» для житлового будинку буде неправильною. Для власника це принципово змінює економіку операції.
VAT потрібно встановити до підписання договору
При нерухомості сума VAT може становити сотні тисяч злотих, тому визначати його після купівлі запізно.
Не кожна купівля нерухомості оподатковується VAT однаково. Значення мають вид нерухомості, статус продавця, обставини та історія об’єкта, а також спосіб його подальшого використання.
Але для покупця є ще важливіше питання: навіть якщо в ціні є VAT, чи матиме sp. z o.o. право його відрахувати? Право на відрахування потрібно співвіднести з подальшим використанням нерухомості в діяльності, яка дає таке право.
Тому будинок, придбаний для оподатковуваної діяльності компанії, і будинок, придбаний фактично для приватного проживання власника, не повинні аналізуватися однаково.
Якщо, наприклад, 5 000 000 PLN — це ціна netto і до конкретної операції застосовується ставка VAT 23%, сума VAT становитиме:
5 000 000 × 23% = 1 150 000 PLN.
До сплати продавцю:
6 150 000 PLN.
Отже, питання про можливість відрахування 1 150 000 PLN VAT потрібно вирішити до укладення угоди.
При такій вартості нерухомості це вже не технічне питання бухгалтерії. Це 1,15 млн PLN ліквідності компанії.
VAT і PCC потрібно аналізувати разом
Другий податок, який необхідно визначити перед нотаріальним договором, — податок на цивільно-правові операції (PCC, podatek od czynności cywilnoprawnych).
Для нерухомості режим PCC залежить, зокрема, від того, як конкретна операція оподатковується VAT.
Якщо в конкретній моделі виникає стандартний PCC 2%, то при ринковій вартості:
5 000 000 PLN, то сам PCC становитиме: 100 000 PLN.
Тому бухгалтер повинен ще до угоди отримати проект договору та визначає:
ціну → VAT → право на відрахування VAT → PCC → додаткові витрати придбання → остаточну суму коштів, необхідну для закриття угоди.
Для власника важлива саме остання цифра.
Будинок для власника за гроші sp. z o.o. — найбільш чутлива модель
Якщо нерухомість купується компанією, але фактично повинна стати приватним будинком власника або члена правління, операція потребує особливої обережності.
Майно sp. z o.o. не є приватним майном її власника.
Навіть якщо одна особа володіє 100% часток компанії, будинок вартістю 5 млн PLN належить sp. z o.o.
Власник не може просто проживати в корпоративній нерухомості так, ніби вона належить йому особисто.
Необхідно визначити правову та економічну підставу використання нерухомості та відповідно побудувати податковий і бухгалтерський облік.
Якщо операція відбувається між компанією та пов’язаною особою, окремого значення набувають також умови такого користування та їх економічне обґрунтування.
Тому я б не будувала структуру:
« sp. z o.o. накопичилося 5 млн PLN, тому компанія купить будинок, а власник буде в ньому жити».
Спочатку потрібно прорахувати модель використання нерухомості власником, а також те, як цей будинок одного дня вийде з компанії, якщо саме це є кінцевою метою.
Якщо будинок купується для оренди — це вже інвестиційна модель
Зовсім інша ситуація, коли sp. z o.o. купує нерухомість саме для отримання доходу.
Наприклад:
sp. z o.o. купує будинок за 5 000 000 PLN → здає його в оренду → отримує регулярний дохід → утримує нерухомість як довгостроковий актив → у майбутньому продає її.
Тут нерухомість є частиною бізнес-моделі.
Перед придбанням ми тоді моделюємо не тільки податок при купівлі, але й майбутню економіку активу:
вартість придбання + витрати на адаптацію + фінансування + податок на нерухомість + поточні витрати + VAT + дохід від оренди + CIT + майбутня ціна продажу.
Лише після цього можна оцінити реальну дохідність інвестиції.
Ремонт і модернізація після купівлі також не повинні автоматично потрапляти у витрати
При нерухомості за 5 млн PLN витрати після придбання легко можуть становити ще декілька сотень тисяч або мільйон злотих.
Припустимо, після купівлі компанія витратила:
800 000 PLN на реконструкцію, інсталяції, вентиляцію, перебудову приміщень та адаптацію об’єкта.
Не можна автоматично віднести всі 800 000 PLN до витрат поточного року лише тому, що компанія отримала фактури від підрядників.
Необхідно відокремити звичайний ремонт (remont) від витрат, які збільшують вартість або функціональність активу та повинні бути відповідно капіталізовані (ulepszenie / zwiększenie wartości początkowej).
Це безпосередньо впливає на фінансовий результат.
Якщо 800 000 PLN правильно збільшує вартість активу, ця сума не повинна одномоментно зменшувати прибуток поточного року.
У балансі збільшується вартість нерухомості, а вплив на фінансовий результат визначатиметься відповідно до правил подальшого обліку активу.
Купівля за кредит: будинок є активом, кредит — зобов’язанням
Припустимо, sp. z o.o. купує нерухомість за 5 000 000 PLN, з яких:
2 000 000 PLN — власні кошти,
3 000 000 PLN — банківський кредит.
У балансі компанії з’являється нерухомість вартістю 5 млн PLN і одночасно фінансове зобов’язання перед банком на 3 млн PLN.
Саме отримання кредиту не створює доходу.
Погашення основної суми кредиту також не є звичайною витратою, яка зменшує фінансовий результат.
На результат впливатимуть відповідні витрати фінансування, зокрема відсотки, відповідно до правил їх бухгалтерського визнання.
Тому платіж банку, наприклад, 45 000 PLN на місяць, не означає автоматично 45 000 PLN витрат.
Необхідно розділити:
погашення капіталу → зменшення зобов’язання в балансі;
вартість фінансування → вплив на фінансовий результат відповідно до правил бухгалтерського обліку.
Для власника це принципово різні економічні категорії.
І ще до купівлі потрібно знати, як компанія вийде з цієї інвестиції
Це момент, який часто пропускають.
Якщо будинок купує sp. z o.o., майбутній продаж здійснюватиме sp. z o.o.
Не власник.
Припустимо, компанія купила нерухомість за:
5 000 000 PLN
і через декілька років її ринкова вартість становить:
7 500 000 PLN.
Це не означає, що власник особисто заробив 2,5 млн PLN.
Продаж відбувається на рівні компанії, а його результат визначається з урахуванням бухгалтерської та податкової вартості нерухомості та інших параметрів операції.
Якщо після продажу власник хоче отримати гроші з компанії приватно, виникає другий етап: потрібно визначити юридичну форму виплати коштів і відповідне оподаткування.
Саме тут придбання через sp. z o.o. принципово відрізняється від приватного придбання нерухомості фізичною особою.
Не можна порівнювати лише ціну покупки.
Потрібно порівнювати:
придбання → фінансування → володіння → отримання доходу → поточне оподаткування → продаж → отримання коштів власником.
Як ми приймаємо рішення перед купівлею
Для нерухомості вартістю 5 млн PLN я б не починала з питання:
«Чи можна купити будинок на sp. z o.o.?»
Звичайно, компанія може володіти нерухомістю.
Професійне питання інше: що компанія збирається робити з цим активом протягом наступних 5–10 років?
Якщо це офіс або інший об’єкт, необхідний для діяльності, будуємо модель корпоративного активу.
Якщо нерухомість купується для отримання доходу від оренди, рахуємо інвестиційну модель та дохідність капіталу.
Якщо об’єкт купується для реконструкції та продажу, потрібна інша бухгалтерська і податкова модель.
А якщо sp. z o.o. повинна купити будинок за 5 млн PLN, у якому фактично житиме її власник, спочатку моделюємо приватне використання та майбутній вивід нерухомості з компанії.
Тільки після цього приймається рішення про покупця.
Нерухомість вартістю 5 млн PLN — занадто великий актив, щоб визначати її податкову модель після підписання нотаріального договору.
До угоди повинні бути відомі режим VAT і PCC, бухгалтерська класифікація, структура фінансування, модель використання, вплив на баланс і фінансовий результат та сценарій майбутнього продажу.
Тоді нерухомість у sp. z o.o. стає спланованим активом бізнесу, а не дорогою операцією, податкові наслідки якої бухгалтерія намагається виправити постфактум.
TAXANNA — бухгалтерський та податковий супровід бізнесу в Польщі.
Перед придбанням нерухомості можемо побудувати бухгалтерсько-податкову модель операції: VAT/PCC, структура вартості активу, фінансування, вплив на баланс і фінансовий результат, поточне використання та майбутній продаж.