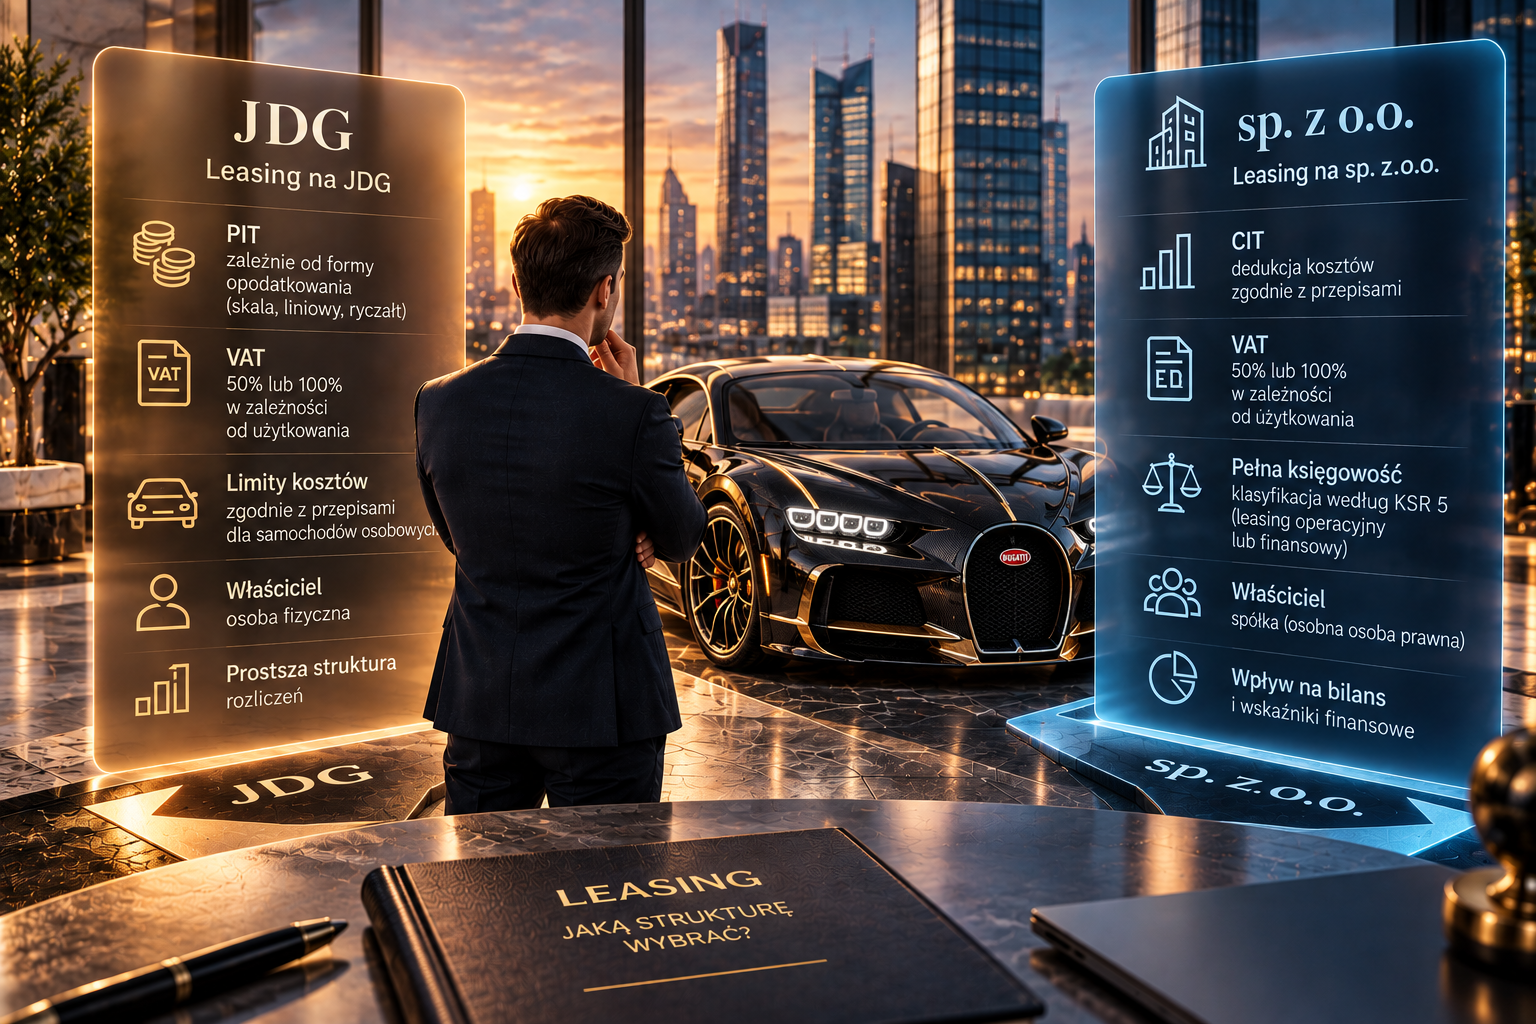
Коли власник одночасно веде індивідуальну підприємницьку діяльність (JDG) і має sp. z o.o., автомобіль можна профінансувати через будь-яку з цих структур. На перший погляд різниця невелика: той самий автомобіль, той самий лізингодавець, авансовий платіж, щомісячні платежі та викуп наприкінці договору.
З фінансової та податкової точки зору це, однак, два різні сценарії.
Рішення варто приймати ще до підписання договору, оскільки вибір сторони лізингу визначає, де виникне податковий ефект, хто відраховуватиме VAT, як автомобіль буде відображений у бухгалтерському обліку та кому він належатиме після викупу.
Саме останнє часто має для власника не менше значення, ніж податкова економія протягом строку лізингу.
Якщо JDG працює на ryczałt
Для підприємця на єдиному податку з доходу (ryczałt od przychodów ewidencjonowanych) лізингові платежі не зменшують базу оподаткування PIT.
Якщо JDG отримало 600 000 PLN доходу та протягом року сплатило 70 000 PLN за лізинг автомобіля, ці 70 000 PLN не зменшують доходу, від якого розраховується ryczałt.
Тому придбання дорогого автомобіля через JDG виключно з аргументом «потрібні витрати» при ryczałt не створює очікуваного ефекту в PIT.
Якщо підприємець є активним платником VAT, залишається окремо відрахування VAT відповідно до способу використання автомобіля.
Якщо той самий власник має прибуткову sp. z o.o., в якій автомобіль фактично використовуватиметься для діяльності компанії, варто прорахувати саме цей варіант. У sp. z o.o. податково допустимі витрати впливають на результат, який є базою для CIT.
Це не означає, що sp. z o.o. автоматично буде кращим рішенням. Остаточний результат залежить також від вартості автомобіля, податкового ліміту, VAT і майбутнього викупу.
Якщо JDG працює на skala або liniowy
При податковій шкалі (skala podatkowa) або лінійному податку (podatek liniowy) ситуація інша. Податково допустима частина витрат на лізинг може зменшувати дохід підприємця.
Тоді порівнювати JDG зі sp. z o.o. потрібно вже в цифрах.
Припустимо, власник має прибуткову JDG та sp. z o.o. і планує автомобіль вартістю 250 000 PLN. Недостатньо порівняти ставку PIT зі ставкою CIT.
Потрібно визначити повну вартість автомобіля після оподаткування для кожної структури: початковий внесок, платежі протягом договору, допустимі податкові витрати, VAT до відрахування, експлуатаційні витрати, викуп та податкові наслідки майбутнього продажу.
У випадку sp. z o.o. необхідно також враховувати, що гроші компанії та гроші її власника юридично не є одним майном. Якщо автомобіль після лізингу має фактично перейти власнику, така передача потребуватиме окремої операції.
Тому нижчий CIT протягом строку лізингу ще не означає нижчу кінцеву вартість автомобіля для власника.
У sp. z o.o. з’являється ще один рівень: бухгалтерський облік
Для JDG, яке не веде бухгалтерські книги за правилами повного бухгалтерського обліку, основний акцент зазвичай припадає на PIT і VAT.
У sp. z o.o. договір необхідно аналізувати одночасно з точки зору бухгалтерського обліку та CIT.
І ці дві класифікації не повинні бути однаковими.
KSR 5 «Лізинг, найм та оренда» (Krajowy Standard Rachunkowości nr 5 „Leasing, najem i dzierżawa”) прямо зазначає, що бухгалтерська класифікація договору не визначає його класифікації для податку на прибуток. Стандарт окремо звертає увагу на ситуації, коли договір є операційним лізингом для податкових цілей, але фінансовим для бухгалтерського обліку.
При фінансовому лізингу (leasing finansowy) предмет договору визнається у користувача як актив, а амортизацію здійснює користувач. При операційному лізингу (leasing operacyjny) актив залишається у фінансуючої сторони.
Для власника більшої компанії це вже питання не тільки податку. Договір може впливати на активи, зобов’язання, фінансовий результат і показники, які бачить банк або інвестор.
Тому значний лізинг у sp. z o.o. доцільно оцінювати ще до його підписання, а не вперше під час річного закриття.
Дорогий автомобіль не означає, що вся сума лізингу стане податковою витратою
При автомобілях високої вартості особливе значення мають законодавчі ліміти.
Якщо вартість автомобіля перевищує ліміт, встановлений для відповідної категорії транспортного засобу, частина платежів, що припадає на погашення його вартості, не формує податкових витрат у повному обсязі.
Наприклад, якщо для конкретного автомобіля застосовується ліміт 100 000 PLN, а його вартість для відповідного розрахунку становить 200 000 PLN, співвідношення становить 50%.
Тому твердження «автомобіль коштує 200 000 PLN, отже компанія отримає 200 000 PLN витрат» буде неправильним.
Для власника це означає, що при дорогому автомобілі рішення між JDG і sp. z o.o. потрібно приймати вже після застосування податкових обмежень. Порівнювати номінальну суму лізингу немає сенсу.
VAT залежить насамперед від фактичного використання автомобіля
Сам факт оформлення автомобіля на sp. z o.o. не дає автоматичного права на повне відрахування VAT.
Якщо автомобіль використовується одночасно для господарської діяльності та приватно, типовою моделлю є 50% відрахування VAT.
Якщо автомобіль використовується виключно для господарської діяльності та виконані відповідні законодавчі умови, можливе 100% відрахування VAT.
Для sp. z o.o. це особливо важливо, коли автомобілем фактично користується власник або член правління. Податкове оформлення повинно відповідати реальному способу використання автомобіля.
Якщо власник їздить автомобілем також приватно, безпечніше одразу побудувати облік відповідно до фактичної моделі, ніж формально декларувати виключно господарське використання за відсутності реального контролю.
Вирішальне питання: що буде з автомобілем після лізингу
Саме тут різниця між JDG і sp. z o.o. для власника стає найбільш відчутною.
У sp. z o.o. автомобіль належить компанії, а не її акціонеру чи члену правління.
Якщо після закінчення лізингу автомобіль викуповує sp. z o.o., він стає майном компанії. Власник не може просто перевести його у своє приватне майно без окремої юридично та податково значущої операції.
Якщо автомобіль надалі продається власнику або іншій пов’язаній особі, необхідно обґрунтувати умови такої операції та окремо визначити її наслідки для CIT і VAT.
У JDG майнова конструкція інша, оскільки підприємцем залишається сама фізична особа. Проте й тут спосіб викупу та подальший продаж автомобіля мають власні податкові наслідки.
Тому планування лізингу повинно починатися не з питання:
«Де я отримаю більше витрат?»
а з питання:
«Де автомобіль використовуватиметься і кому він повинен належати після завершення фінансування?»
Це значно краще визначає правильну структуру операції.
Як ми приймаємо рішення
Якщо власник має JDG на ryczałt і прибуткову sp. z o.o., а автомобіль переважно використовується в діяльності компанії та має залишитися корпоративним активом, першою моделлю для розрахунку буде лізинг у sp. z o.o.
Якщо JDG працює на skala або liniowy, автомобіль використовується саме в цій діяльності, а власник у перспективі планує залишити його у своєму майновому контурі, варіант JDG потребує окремого розрахунку і може мати економічне обґрунтування.
Якщо автомобіль коштує значно більше податкового ліміту, податковий ефект лізингу зменшується. У такій ситуації ще більшої ваги набувають VAT, реальна ставка PIT/CIT та сценарій викупу.
А якщо автомобіль купується для sp. z o.o. з банківським фінансуванням, суттєвими зобов’язаннями або вимогами до фінансових показників, до податкової моделі додаємо його вплив на бухгалтерську звітність.
Лізинг потрібно рахувати до останнього дня володіння автомобілем
Для автомобіля вартістю 200 000, 300 000 чи 500 000 PLN професійний розрахунок не повинен закінчуватися визначенням щомісячного платежу.
Ми моделюємо всю операцію:
вартість автомобіля → початковий внесок → платежі за лізингом → податково допустимі витрати → VAT до відрахування → фактичний PIT або CIT → витрати на експлуатацію → викуп → подальше використання → продаж або передача автомобіля.
Після цього видно не те, яка структура формально створює більше витрат, а скільки автомобіль фактично коштуватиме власнику та бізнесу після податків.
Саме цей показник має бути основою рішення.
TAXANNA — бухгалтерський та податковий супровід бізнесу в Польщі.
Перед укладенням договору можемо прорахувати обидва сценарії: лізинг через JDG та через sp. z o.o., з урахуванням PIT/CIT, VAT, податкових лімітів, бухгалтерського відображення та майбутнього викупу автомобіля.