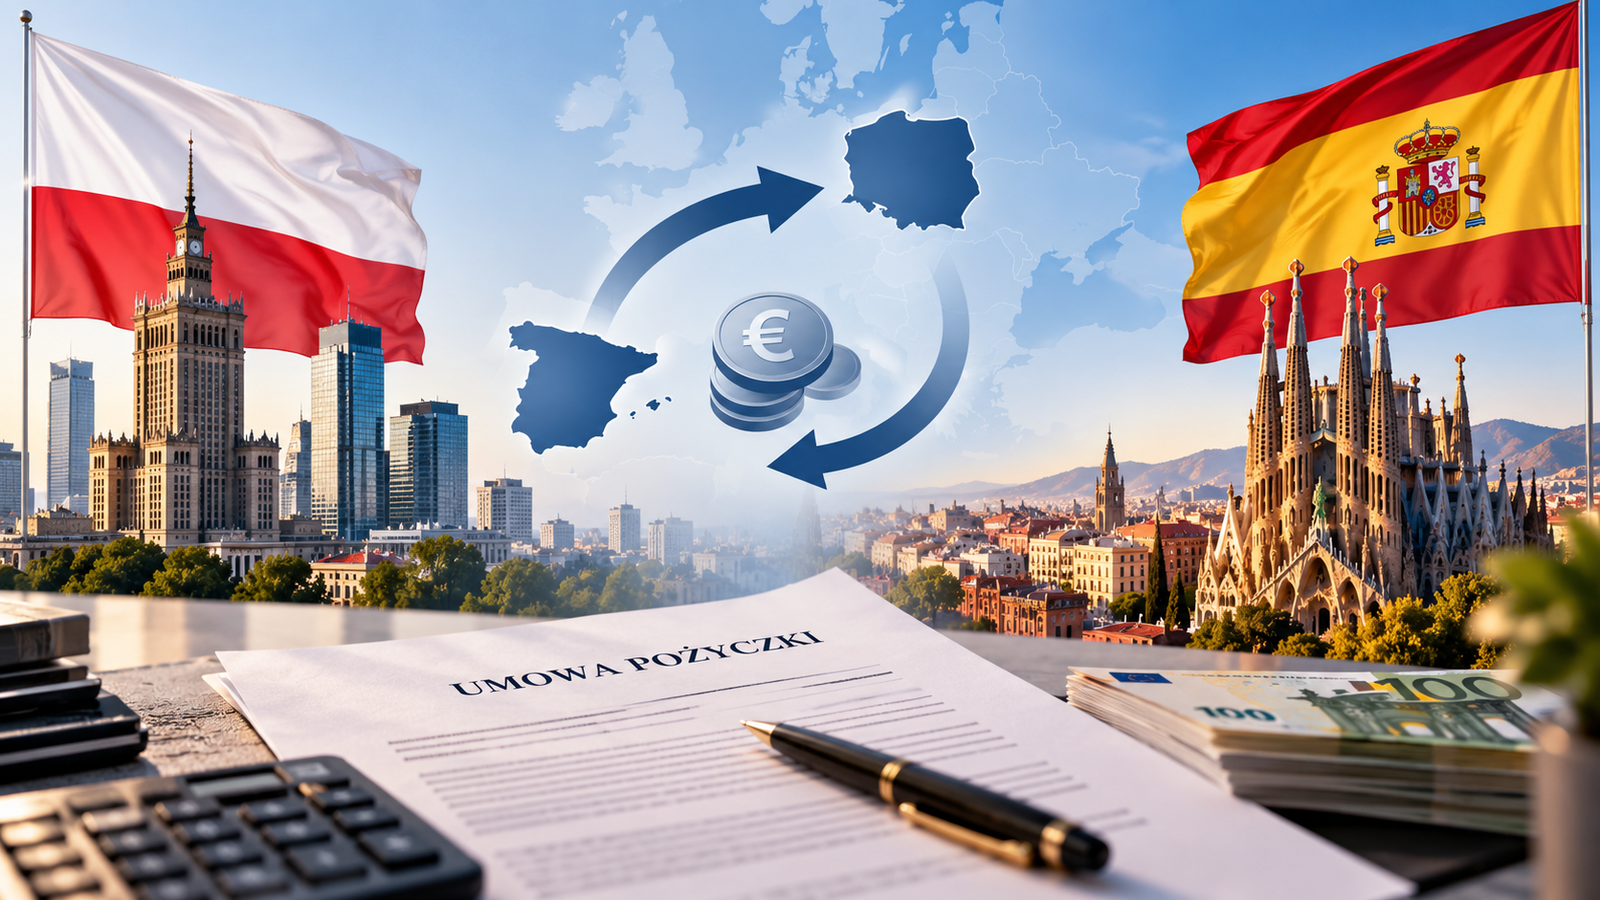
Позики між компаніями однієї групи часто використовуються для фінансування інвестицій, придбання обладнання, нерухомості або поточної діяльності.
Якщо польська компанія отримує фінансування від пов’язаної компанії, особливо іноземної, необхідно перевірити не лише договір позики, але й CIT, трансфертне ціноутворення (ceny transferowe), safe harbour та податок у джерела (WHT).
Процентна ставка повинна бути ринковою
Якщо компанії є пов’язаними, умови позики повинні відповідати тим, які могли б погодити незалежні сторони. При визначенні ставки враховуються сума і валюта позики, строк, фінансовий стан позичальника, забезпечення та графік погашення. Тому символічна ставка 0% або 1% тільки через спільного власника може створювати податковий ризик.
Чи потрібен Local File?
Не кожна позика між пов’язаними компаніями автоматично означає обов’язок підготовки локальної документації трансфертного ціноутворення (Local File). Для фінансової контрольованої операції загальний документаційний поріг становить 10 млн PLN. У випадку позики при визначенні вартості операції враховується капітал позики, а не сума відсотків. Водночас 10 млн PLN — це документаційний поріг. Принцип ринковості застосовується до операцій між пов’язаними сторонами незалежно від самого обов’язку Local File.
Safe harbour для позики
Для певних позик між пов’язаними компаніями можна застосувати спеціальне спрощення — safe harbour. Для цього необхідно виконати встановлені законом умови щодо процентної ставки, строку фінансування, додаткових платежів та загальної суми фінансування. У 2026 році Міністерство фінансів окремо визначило базові ставки та маржі для застосування safe harbour. Це можливість, а не обов’язок. Якщо компанія не користується safe harbour, позика може бути оформлена на інших умовах, але вони повинні бути ринковими.
Приклад: 3 млн EUR з Іспанії до Польщі
Польська виробнича компанія PL Sp. z o.o. отримує від пов’язаної компанії ES S.L. з Іспанії позику:
3 000 000 EUR на 4 роки для придбання виробничої лінії.
У такій ситуації необхідно перевірити:
- чи процентна ставка відповідає ринковим умовам;
- чи виникає обов’язок Local File;
- чи можна застосувати safe harbour;
- чи можуть відсотки бути податковими витратами для CIT;
- як оподатковуватиметься виплата відсотків до Іспанії;
- як обліковувати курсові різниці EUR/PLN.
Оскільки 3 млн EUR перевищують еквівалент 10 млн PLN, така операція потребує окремого аналізу документаційних обов’язків у сфері трансфертного ціноутворення.
CIT та відсотки
Ринкова процентна ставка не означає автоматично, що всі відсотки будуть податковими витратами. При значному фінансуванні необхідно окремо перевірити правила щодо витрат на боргове фінансування (koszty finansowania dłużnego). Тому аналіз трансфертного ціноутворення та аналіз CIT — це два окремі питання.
WHT при виплаті відсотків до Іспанії
При виплаті відсотків польською компанією до Іспанії необхідно перевірити податок у джерела (WHT). Значення матимуть, зокрема, сертифікат податкової резиденції іспанської компанії, міжнародна податкова угода, статус фактичного отримувача доходу (beneficial owner), можливість застосування звільнення або зниженої ставки та, при значних виплатах, правила pay & refund. Cам факт того, що обидві компанії знаходяться в ЄС, не означає автоматичного звільнення від WHT.
Коли аналізувати позику?
Найкраще — до підписання договору та перерахування коштів. При міжнародній позиці потрібно заздалегідь визначити процентну ставку, строк і валюту фінансування, наслідки для CIT і WHT та документаційні обов’язки.
Одна позика між польською та іноземною компаніями може одночасно охоплювати:
CIT → трансфертне ціноутворення → Local File → safe harbour → WHT → курсові різниці.
TAXANNA — бухгалтерський та податковий супровід бізнесу в Польщі.
Супроводжуємо польські компанії у питаннях бухгалтерського обліку, CIT, міжнародного фінансування та операцій із пов’язаними суб’єктами.